적금, 추천이 아니라 '비교 기준'부터 — 정액·자유적립과 단리·복리 구분
페이지 정보

본문
[공식 1차 출처]
- 금융감독원 금융상품통합비교공시 '금융상품한눈에' 적금 비교공시 (https://finlife.fss.or.kr/finlife/svings/fdrmEnty/list.do?menuNo=700003)
- 서민금융진흥원 청년도약계좌 공식 상품 안내 (https://ylaccount.kinfa.or.kr/main)
- [2차] 금융감독원 금융상품통합비교공시 협회별 비교공시 안내 (https://finlife.fss.or.kr/finlife/main/contents.do?menuNo=700025)
작성일 기준: 2026-10-04. 위 출처 모두 2026-10-04 확인(HTTP 200).
---
이 글도 특정 적금 상품을 써보고 쓴 후기가 아닙니다. 금리나 최저가를 나열하지 않고, 공식 비교공시를 기준으로 '무엇을 비교해야 하는지'만 정리합니다.
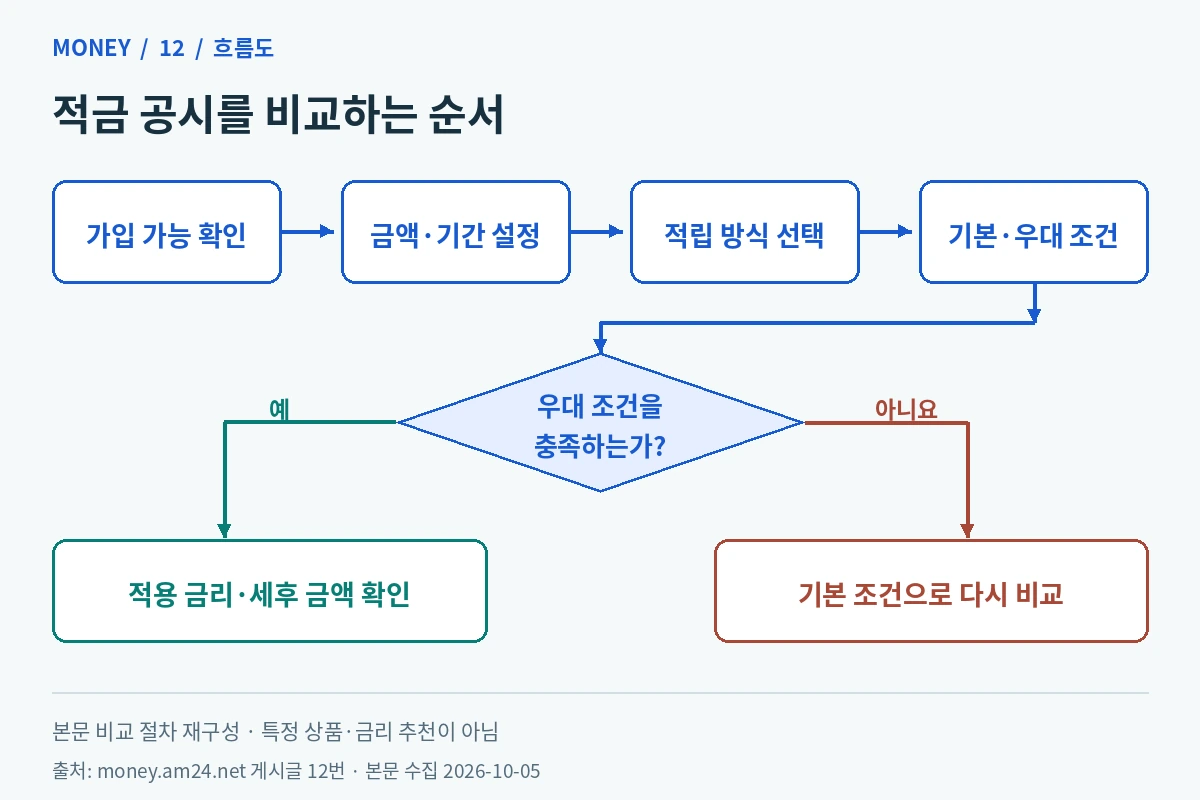
1. 비교의 출발점은 금융감독원 '금융상품한눈에'입니다
금융감독원이 운영하는 금융상품통합비교공시 '금융상품한눈에'는 은행·저축은행·신협조합이 취급하는 적금 상품을 저축금액, 저축기간, 적립방식, 가입대상, 이자계산방식, 가입방법, 우대조건 기준으로 검색할 수 있게 공시합니다. 사이트 안내문에는 "세전 이자율은 우대조건을 반영하지 않은 기본금리이며, 상세정보의 우대조건에 해당 시 더 높은 이자율이 적용될 수 있다"고 명시돼 있습니다. 즉 광고에 보이는 최고 금리는 우대조건을 모두 채운 경우의 수치이고, 기본금리와 다르다는 점을 공시 자체가 밝히고 있습니다. (조회 시점 기준 등재 상품 수: 적금 415건, 2026-10-04 조회)
2. 적립방식: 정액적립식 vs 자유적립식
금융상품한눈에의 검색 조건에는 적립방식이 '정액적립식'과 '자유적립식'으로 구분되어 있습니다. 정액적립식은 매월 정해진 금액을 넣는 방식으로 고정 소득이 있는 경우에 적합하고, 자유적립식은 금액을 매달 다르게 넣을 수 있어 소득이 일정하지 않은 경우에 적합합니다. 일반적으로 안내되는 설명(공시 사이트의 Q&A 섹션)에서도 '정기적금은 고정소득이 있는 급여생활자에게, 자유적금은 자영업자 등 소득이 일정하지 않은 사람들이 목돈을 마련하는 데 적합'하다고 구분하고 있습니다.
3. 단리와 복리의 차이
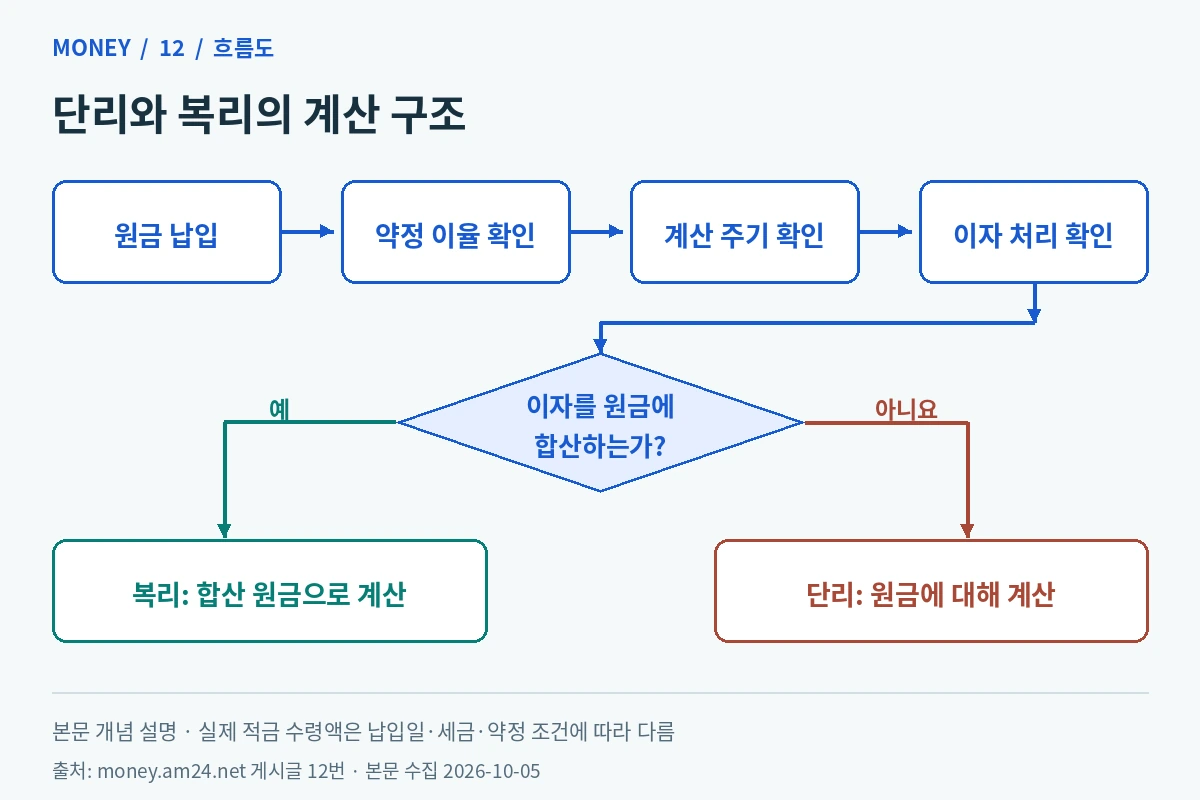
같은 공식 사이트는 단리·복리를 다음과 같이 구분합니다. "이자를 계산할 때 원금에 대해서만 일정한 시기에 약정한 이율을 적용하는 것이 단리, 일정기간마다 이자를 원금에 합산하고 이것을 새로운 원금으로 계산하는 방법이 복리"이며, "동일한 이율일 경우 복리가 유리하고, 저축금액이 클수록·저축기간이 길어질수록 복리 상품이 유리할 수 있다"고 설명합니다. 다만 적금 광고에서 '세전 금리'만 강조되는 경우가 많으므로, 단리·복리 여부와 세후 실수령액까지 확인하는 것이 비교의 핵심입니다.
4. 정책형 상품은 '운영 종료 여부'를 먼저 확인해야 합니다
정책금융상품인 청년도약계좌는 서민금융진흥원이 공식 운영 안내 페이지에서 직접 공지하고 있습니다. 해당 페이지 상단에는 "운영 종료 상품 — 조세특례제한법에 의거 비과세혜택 일몰에 따라 신규 가입 중단(신규 가입 '25.12.31까지 운영)"이라고 명시돼 있습니다(2026-10-04 조회 기준). 상품명 자체는 '만기 5년(60개월) 동안 매월 70만원 한도 내에서 자유롭게 납입하면 매월 최대 3만 3천원의 정부기여금을 지급하고 이자소득 비과세 혜택을 제공'하는 구조로 안내돼 있지만, 2026년 현재 신규 가입이 이미 종료됐다는 사실을 공식 페이지에서 먼저 확인해야 합니다. 정책형 적금·예금은 한시적으로 운영되는 경우가 많아, 블로그 글이나 커뮤니티 정보보다 운영기관의 공식 페이지에서 '현재도 가입이 가능한지'를 가장 먼저 확인하는 것이 순서입니다.
5. 결론 — 비교할 때 확인할 네 가지
1) 세전 금리와 세후 실수령액을 모두 공시 사이트에서 확인 (우대조건 충족 여부에 따라 달라짐)
2) 정액적립식인지 자유적립식인지, 본인 소득 패턴과 맞는지
3) 단리/복리 여부 — 저축기간이 길수록 복리가 유리할 수 있음
4) 정책형 상품이라면 운영기관 공식 페이지에서 신규 가입 가능 여부를 가장 먼저 확인
이 글은 특정 적금 상품의 가입을 유도하지 않으며, 금리나 혜택 금액을 보장하지 않습니다. 실제 금리와 조건은 금융상품한눈에 또는 해당 금융회사 공식 안내를 신청 시점에 직접 확인해야 합니다.
출처: https://finlife.fss.or.kr/finlife/svings/fdrmEnty/list.do?menuNo=700003
자료 확인일: 2026-10-04
- 이전글가계부 앱, 계좌 연동 전에 확인해야 할 것 — '마이데이터' 법적 근거로 보기 26.10.05
- 다음글체크카드, 뭘 기준으로 골라야 할까 — 추천 대신 '체크 리스트' 26.10.05
댓글목록
등록된 댓글이 없습니다.